กลุ่มการสนทนา :
กระดานสนทนา อบต.บางปลาม้า
กระทู้ :
ธุรกิจมีรายได้ดี แต่สินเชื่อไม่ผ่าน? 8 จุดที่ควรเช็กก่อนยื่นใหม่
ธุรกิจมียอดขาย มีลูกค้า และดำเนินกิจการตามปกติ แต่เมื่อยื่นสินเชื่อกลับไม่ได้รับอนุมัติ สถานการณ์แบบนี้ทำให้เจ้าของกิจการจำนวนมากสงสัยว่า ปัญหาอยู่ที่เครดิต ไม่มีหลักทรัพย์ หรือธนาคารมองธุรกิจของเราไม่ดีพอ
ความจริงคือ ผลพิจารณาสินเชื่อไม่ได้เกิดจากตัวเลขเพียงจุดเดียว
โดยเฉพาะทางเลือกวงเงินสำหรับ SME ที่ไม่มีหลักประกันซึ่งผู้ให้สินเชื่อต้องพึ่งข้อมูลรายได้ Statement งบการเงิน ภาระหนี้ และกระแสเงินสดมากขึ้น เพราะไม่มีบ้านหรือที่ดินมาช่วยรองรับความเสี่ยงโดยตรง
จากที่ดิฉันมอง สิ่งที่เจ้าของกิจการควรทำหลังทราบผลไม่อนุมัติ ไม่ใช่รีบนำเอกสารชุดเดิมไปหาแหล่งเงินทุนแห่งใหม่ทันที แต่ควรตรวจให้พบก่อนว่า “จุดอ่อน” ของคำขออยู่ตรงไหน
เพราะบางเรื่องแก้ได้ด้วยการจัดข้อมูลใหม่ แต่บางเรื่องต้องใช้เวลาทำให้สถานะทางการเงินเปลี่ยนจริง
1. ธุรกิจมีรายได้จริง แต่เอกสารพิสูจน์รายได้ได้ไม่ครบ
นี่เป็นปัญหาที่เกิดขึ้นได้แม้กิจการขายดี
สมมติบริษัทมียอดขายประมาณ 2 ล้านบาทต่อเดือน แต่มีเงินเข้าบัญชีบริษัทเพียง 1.2 ล้านบาท ส่วนที่เหลือลูกค้าโอนเข้าบัญชีอื่น รับเป็นเงินสด หรือยังเป็นลูกหนี้การค้า
เจ้าของกิจการรู้ว่าบริษัทขายได้ 2 ล้านบาท แต่ผู้พิจารณาเห็นจาก Statement เพียง 1.2 ล้านบาท
หากไม่มีเอกสารอธิบายส่วนต่าง สิ่งที่เกิดขึ้นคือ “รายได้จริง” กับ “รายได้ที่พิสูจน์ได้” กลายเป็นคนละตัวเลข
ดิฉันจึงมักใช้หลักง่าย ๆ ว่า รายได้ควรเชื่อมกันได้อย่างน้อย 4 จุด
ขายให้ใคร → มีเอกสารอะไร → รับเงินเมื่อไร → เงินเข้าบัญชีใด
ธุรกิจระหว่างบริษัทอาจใช้ใบสั่งซื้อ สัญญา ใบแจ้งหนี้ และประวัติรับเงิน ส่วนธุรกิจค้าปลีกอาจใช้รายงานยอดขายจากระบบหน้าร้านหรือช่องทางรับชำระประกอบ
สิ่งสำคัญไม่ใช่ทำให้รายได้ดูสูงขึ้น แต่คือทำให้รายได้ที่มีอยู่ “ตรวจสอบย้อนกลับได้”
2. Statement เงินเข้าเยอะ แต่เงินแทบไม่เหลือ
ยอดเงินเข้าบัญชีสูงเป็นข้อมูลที่ดี แต่ยังไม่ใช่คำตอบเรื่องความสามารถชำระ
ตัวอย่างเชิงวิเคราะห์ บริษัทมีเงินเข้าประมาณ 3 ล้านบาทต่อเดือน แต่ต้องจ่ายต้นทุนสินค้า 1.8 ล้านบาท ค่าแรงและค่าใช้จ่ายประจำ 600,000 บาท ภาระเดิมอีก 350,000 บาท
บริษัทจึงเหลือประมาณ 250,000 บาท
ถ้าสินเชื่อใหม่ทำให้เกิดภาระอีกเดือนละ 200,000 บาท ส่วนเผื่อจะเหลือเพียง 50,000 บาท
มองจากยอดขาย บริษัทดูแข็งแรง
แต่ถ้ามองจากเงินที่เหลือสำหรับรับภาระใหม่ โครงสร้างเริ่มตึงทันที
จากที่ดิฉันวิเคราะห์ Statement สิ่งที่น่าสนใจจึงไม่ใช่เพียง “มีเงินเข้าเท่าไร” แต่ต้องดูว่าเงินเข้าแล้วออกไปกับอะไร และหลังจบรอบธุรกิจยังเหลือเท่าไร
หาก Statement มีเงินเข้าแล้วออกเกือบหมดตลอด หรือวงเงินหมุนเวียนถูกใช้เต็มต่อเนื่อง ผู้พิจารณาย่อมต้องตั้งคำถามเรื่องสภาพคล่องเพิ่มเติม
3. งบการเงิน ภาษี และ Statement เล่าเรื่องคนละแบบ
ข้อมูลทั้งสามชุดไม่จำเป็นต้องตรงกันทุกบาท
บริษัทอาจออก Invoice เดือนมีนาคม แต่ลูกค้าชำระเดือนพฤษภาคม ดังนั้นรายได้กับเงินเข้าบัญชีสามารถอยู่คนละช่วงเวลาได้
ปัญหาจึงไม่ได้อยู่ที่ตัวเลขต่างกัน
แต่อยู่ที่ ต่างกันแล้วไม่มีคำอธิบาย
ตัวอย่างเช่น งบการเงินแสดงยอดขาย 30 ล้านบาท แต่ Statement เห็นเงินรับจากลูกค้าเพียง 18 ล้านบาท
ส่วนต่าง 12 ล้านบาทอาจเกิดจากลูกหนี้การค้า เงินรับผ่านบัญชีอื่น หรือรายการที่มีรอบเวลาแตกต่างกัน
ถ้าบริษัททำตารางกระทบยอดไว้ ผู้พิจารณาสามารถเข้าใจได้
แต่ถ้าไม่มีข้อมูล เจ้าหน้าที่ต้องพยายามหาคำตอบเองว่าอะไรคือรายได้จริง
จากมุมของดิฉัน ธุรกิจควรตรวจเรื่องนี้ก่อนยื่น ไม่ควรรอให้ฝ่ายสินเชื่อเป็นคนแรกที่พบความแตกต่างของตัวเลข
4. ยอดขายสูง แต่เงินเหลือไม่พอรับภาระใหม่
นี่เป็นอีกเหตุผลที่ทำให้เจ้าของกิจการรู้สึกว่า “ยอดขายขนาดนี้ ทำไมสินเชื่อไม่ผ่าน”
เพราะยอดขายไม่ได้เท่ากับความสามารถชำระ
ลองสมมติบริษัทรับเงินเดือนละ 2 ล้านบาท มีต้นทุนและค่าใช้จ่าย 1.55 ล้านบาท และภาระเดิมเดือนละ 250,000 บาท
เหลือประมาณ 200,000 บาท
ถ้าวงเงินใหม่สร้างภาระเดือนละ 150,000 บาท บริษัทจะเหลือส่วนเผื่อเพียง 50,000 บาท
หากลูกค้าจ่ายช้าหรือยอดขายลดลงเพียงเล็กน้อย เงินส่วนเผื่ออาจหายไปทั้งหมด
ดิฉันจึงแนะนำให้ทดสอบอีกขั้นหนึ่งก่อนยื่น
สมมติยอดขายลดลงร้อยละ 10–15 แล้วดูว่าบริษัทจะยังชำระภาระเดิมและภาระใหม่ได้หรือไม่
เพราะธุรกิจไม่ได้ดำเนินงานในเดือนที่ดีที่สุดทุกเดือน
5. วงเงินที่ต้องการ สูงกว่าวงเงินที่ธุรกิจรับไหว
คำว่า “ต้องใช้เงิน 5 ล้านบาท” ไม่ได้แปลว่า “ธุรกิจควรได้รับสินเชื่อ 5 ล้านบาท”
สองเรื่องนี้ต้องแยกออกจากกัน
บริษัทอาจต้องใช้เงิน 5 ล้านบาทเพื่อซื้ออุปกรณ์ เพิ่มทีมงาน และสำรองค่าใช้จ่าย แต่เมื่อคำนวณภาระแล้ว กระแสเงินสดอาจรองรับได้เพียง 2–3 ล้านบาท
สิ่งที่ควรแก้จึงไม่ใช่รีบนำคำขอ 5 ล้านบาทไปหาแหล่งเงินทุนรายใหม่
ควรกลับมาดูว่า
ส่วนใดใช้เงินบริษัทเองได้
ส่วนใดเป็นเงินลงทุนระยะยาว
ส่วนใดเป็นเงินหมุนเวียน
และส่วนใดสามารถแบ่งลงทุนในภายหลัง
จากที่ดิฉันใช้วิเคราะห์วงเงิน หลักที่ช่วยลดความผิดพลาดได้มากคือ
เริ่มจากภาระต่อเดือนที่ธุรกิจรับไหว แล้วคำนวณย้อนกลับไปหาวงเงิน
ไม่ใช่เริ่มจากวงเงินที่อยากได้ แล้วหวังว่ากระแสเงินสดจะตามมารองรับภายหลัง
6. เครดิตอาจไม่ได้เสียทั้งหมด แต่มีภาระบางอย่างที่ยังอธิบายไม่ได้
เรื่องเครดิตมักถูกมองแบบง่ายเกินไปว่า “ปกติ” หรือ “ติดเครดิต”
ในความจริง ผู้พิจารณาต้องดูรายละเอียดมากกว่านั้น เช่น มีค้างปัจจุบันหรือไม่ เคยล่าช้านานเพียงใด เคยปรับโครงสร้างหนี้หรือไม่ มีวงเงินเดิมหลายแห่งหรือไม่ และกรรมการมีภาระค้ำประกันอื่นอยู่หรือเปล่า
กรณีที่พบได้คือ เจ้าของกิจการรู้ค่างวดบ้าน รถ และบัตรของตนเอง แต่ไม่ได้นับภาระค้ำประกันบริษัทอื่น หรือวงเงินของกิจการที่ยังเปิดอยู่
เมื่อนำทุกอย่างมารวม เงินเหลือจริงอาจต่ำกว่าที่คิด
วิธีที่ช่วยได้คือทำ “แผนที่ภาระหนี้” ขึ้นมาหนึ่งหน้า
ระบุเจ้าหนี้ ยอดคงเหลือ ค่างวด วันสิ้นสุดสัญญา และผู้ค้ำ
หากเคยมีเหตุการณ์ชำระล่าช้า ก็ควรอธิบายตามข้อเท็จจริงว่าเกิดอะไรขึ้น แก้อย่างไร และปัจจุบันสถานะเป็นแบบไหน
ข้อมูลที่ชัดมักมีประโยชน์มากกว่าการพยายามไม่พูดถึงเรื่องที่ผู้ให้สินเชื่อสามารถตรวจสอบได้อยู่แล้ว
7. ขอถูกจำนวน แต่เลือกสินเชื่อผิดประเภท
บางบริษัทไม่ได้มีปัญหาที่รายได้ เครดิต หรือวงเงิน
แต่เลือกเครื่องมือทางการเงินไม่ตรงกับหน้าที่ของเงิน
เช่น ซื้อเครื่องจักรที่ใช้ประโยชน์ 7 ปี แต่เลือกวงเงินระยะสั้น
หรือมี Cash Gap เพียง 60 วันระหว่างรอลูกค้าชำระ แต่เลือกสินเชื่อเงินก้อนที่ต้องผ่อนต่อเนื่องหลายปี
อีกบริษัทมีลูกหนี้การค้าจำนวนมาก แต่ไม่ได้เปรียบเทียบ Factoring
หรือใช้วงเงินหมุนเวียนไปซื้อทรัพย์สินระยะยาว จนวงเงินไม่สามารถลดลงตามรอบธุรกิจได้
การหา แหล่งเงินทุน จึงควรเริ่มจากคำถามว่า
เงินถูกใช้กับอะไร และจะกลับมาเป็นเงินสดเมื่อไร
ถ้าเงินกลับภายใน 60 วัน เครื่องมือควรมีลักษณะหนึ่ง
ถ้าเป็นการลงทุนที่คืนทุนหลายปี ก็อาจต้องใช้อีกโครงสร้างหนึ่ง
การเลือกประเภทผิดสามารถทำให้ธุรกิจที่กระแสเงินสดดี กลายเป็นธุรกิจที่รับภาระหนักเกินไปได้
8. เอกสารครบ แต่ผู้พิจารณายังมองธุรกิจไม่ออก
บริษัทอาจส่งหนังสือรับรอง งบการเงิน ภาษี Statement สัญญา และรายการหนี้ครบทุกอย่าง
แต่ “ครบเอกสาร” ไม่จำเป็นต้องแปลว่า “ครบข้อมูล”
สมมติมี Statement 5 บัญชี Invoice 40 ใบ และสัญญาลูกค้าอีกหลายฉบับ แต่ไม่มีเอกสารสรุปว่า
บริษัททำอะไร
ลูกค้าหลักคือใคร
รายได้เฉลี่ยเท่าไร
ต้องการวงเงินเท่าไร
ใช้เงินทำอะไร
และจะนำเงินจากไหนมาชำระ
ผู้พิจารณาจึงต้องต่อเรื่องจากเอกสารทั้งหมดด้วยตนเอง
จากที่ดิฉันมอง ชุดเอกสารที่ดีควรมีสรุปหน้าแรกเพียงหนึ่งหน้า
ไม่ต้องทำเป็นรายงานสวยงาม แต่ควรทำให้คนที่ไม่รู้จักธุรกิจมาก่อนอ่านแล้วเข้าใจโครงสร้างของกิจการได้
เอกสารที่มีระบบช่วยลดคำถามซ้ำ และช่วยให้จุดแข็งของธุรกิจไม่ถูกซ่อนอยู่ในไฟล์จำนวนมาก
หลังสินเชื่อไม่ผ่าน ให้แยกสาเหตุออกเป็น 3 กลุ่มก่อน
สิ่งที่ช่วยให้แก้ปัญหาได้ตรงจุดคือไม่มอง 8 สาเหตุเป็นปัญหาชนิดเดียวกัน
ดิฉันแบ่งออกเป็น 3 กลุ่ม
กลุ่มแรก: ปัญหาด้านข้อมูล
เช่น รายได้กระจายหลายบัญชี งบกับ Statement ยังไม่ได้กระทบยอด หรือเอกสารจัดไม่เป็นระบบ
ปัญหาแบบนี้อาจแก้ได้ค่อนข้างเร็ว หากข้อมูลพื้นฐานของธุรกิจแข็งแรงอยู่แล้ว
กลุ่มที่สอง: ปัญหาด้านกระแสเงินสด
เช่น เงินเหลือน้อย ภาระเดิมสูง รายได้ลดลง หรือ Statement เริ่มตึง
กลุ่มนี้ไม่สามารถแก้ด้วยการจัดเอกสารใหม่เพียงอย่างเดียว ต้องสร้างข้อมูลทางการเงินจริงให้ดีขึ้น
กลุ่มที่สาม: ปัญหาด้านโครงสร้างวงเงิน
เช่น ขอสูงเกินไป ระยะเวลาสั้นเกินไป หรือเลือกประเภทสินเชื่อไม่ตรงกับ Cash Cycle
ปัญหากลุ่มนี้อาจแก้ได้ด้วยการออกแบบวงเงินใหม่
การแยกสามกลุ่มนี้ช่วยให้ไม่เสียเวลาแก้ผิดจุด
ตัวอย่าง: ธุรกิจขายดี แต่มีปัญหาซ้อนกัน
ลองสมมติบริษัทบริการแห่งหนึ่งมีรายได้จริงเฉลี่ย 1.8 ล้านบาทต่อเดือน
บริษัทต้องการสินเชื่อ 3 ล้านบาท และคิดว่าสาเหตุที่ไม่ผ่านคือไม่มีหลักทรัพย์
เมื่อลองวิเคราะห์กลับพบว่า
รายได้ประมาณร้อยละ 30 เข้าบัญชีกรรมการ
หลังหักค่าใช้จ่ายและภาระเดิม บริษัทเหลือเพียง 220,000 บาทต่อเดือน
สินเชื่อใหม่สร้างภาระประมาณ 160,000 บาท
และวัตถุประสงค์ระบุเพียงว่า “ใช้หมุนเวียนธุรกิจ”
จะเห็นว่า “ไม่มีหลักทรัพย์” อาจไม่ใช่ปัญหาหลักเลย
ประเด็นจริงคือรายได้ที่พิสูจน์ผ่านบริษัทได้ไม่ครบ เงินเหลือหลังภาระเดิมค่อนข้างตึง และจำนวนเงินที่ต้องการยังไม่มีแผนใช้งานละเอียด
ถ้านำเอกสารเดิมไปยื่นที่ใหม่ทันที ปัญหาเดิมก็ยังอยู่
แนวทางที่มีเหตุผลกว่าคือทำให้รายได้เข้าระบบมากขึ้น ลดขนาดวงเงินให้มีส่วนเผื่อ และระบุว่าเงินจะถูกใช้กับต้นทุนอะไรในช่วงเวลาใด
สรุป: อย่ารีบหาธนาคารใหม่ จนกว่าจะรู้ว่าเรื่องเดิมติดตรงไหน
สินเชื่อ SME ไม่ผ่านไม่ได้มีสาเหตุเดียว
บางกิจการมีรายได้จริงแต่หลักฐานยังไม่ชัด บางแห่ง Statement เงินเข้าสูงแต่เงินเหลือน้อย บางบริษัทมีงบ ภาษี และบัญชีที่ยังเชื่อมกันไม่ได้ หรือมีภาระเดิมมากจนรับค่างวดเพิ่มไม่ไหว
อีกส่วนหนึ่งไม่ได้อ่อนแอด้านการเงิน แต่ขอวงเงินสูงเกินไป เลือกผลิตภัณฑ์ไม่ตรงกับรอบเงิน หรือส่งเอกสารจำนวนมากโดยยังอธิบายธุรกิจไม่ชัด
โดยเฉพาะ สินเชื่อธุรกิจ SME ไม่มีหลักทรัพย์ค้ำประกัน การทำให้รายได้ กระแสเงินสด ภาระหนี้ วงเงิน และแหล่งชำระคืนเชื่อมกันได้ มีความสำคัญมาก
ดังนั้น หากคำขอครั้งแรกไม่ได้รับอนุมัติ สิ่งที่ควรถามก่อนยื่นใหม่คือ
ปัญหาของเราอยู่ที่ “ข้อมูลไม่ชัด” “เงินเหลือไม่พอ” หรือ “โครงสร้างวงเงินไม่เหมาะ”
เมื่อแยกได้ถูกต้อง การแก้ไขจะตรงจุดกว่าการเปลี่ยนธนาคารหรือส่งเอกสารชุดเดิมซ้ำไปเรื่อย ๆ
ผู้ประกอบการที่ต้องการตรวจทั้ง 8 สาเหตุ รวมถึงแยกว่าส่วนใดแก้ได้ด้วยการจัดข้อมูล และส่วนใดต้องใช้เวลาสร้างข้อมูลทางการเงินใหม่ สามารถอ่าน วิธีตรวจจุดอ่อนของคำขอก่อนยื่นสินเชื่อรอบใหม่ เพิ่มเติมได้ |

 หน้าหลัก
 บุคลากร



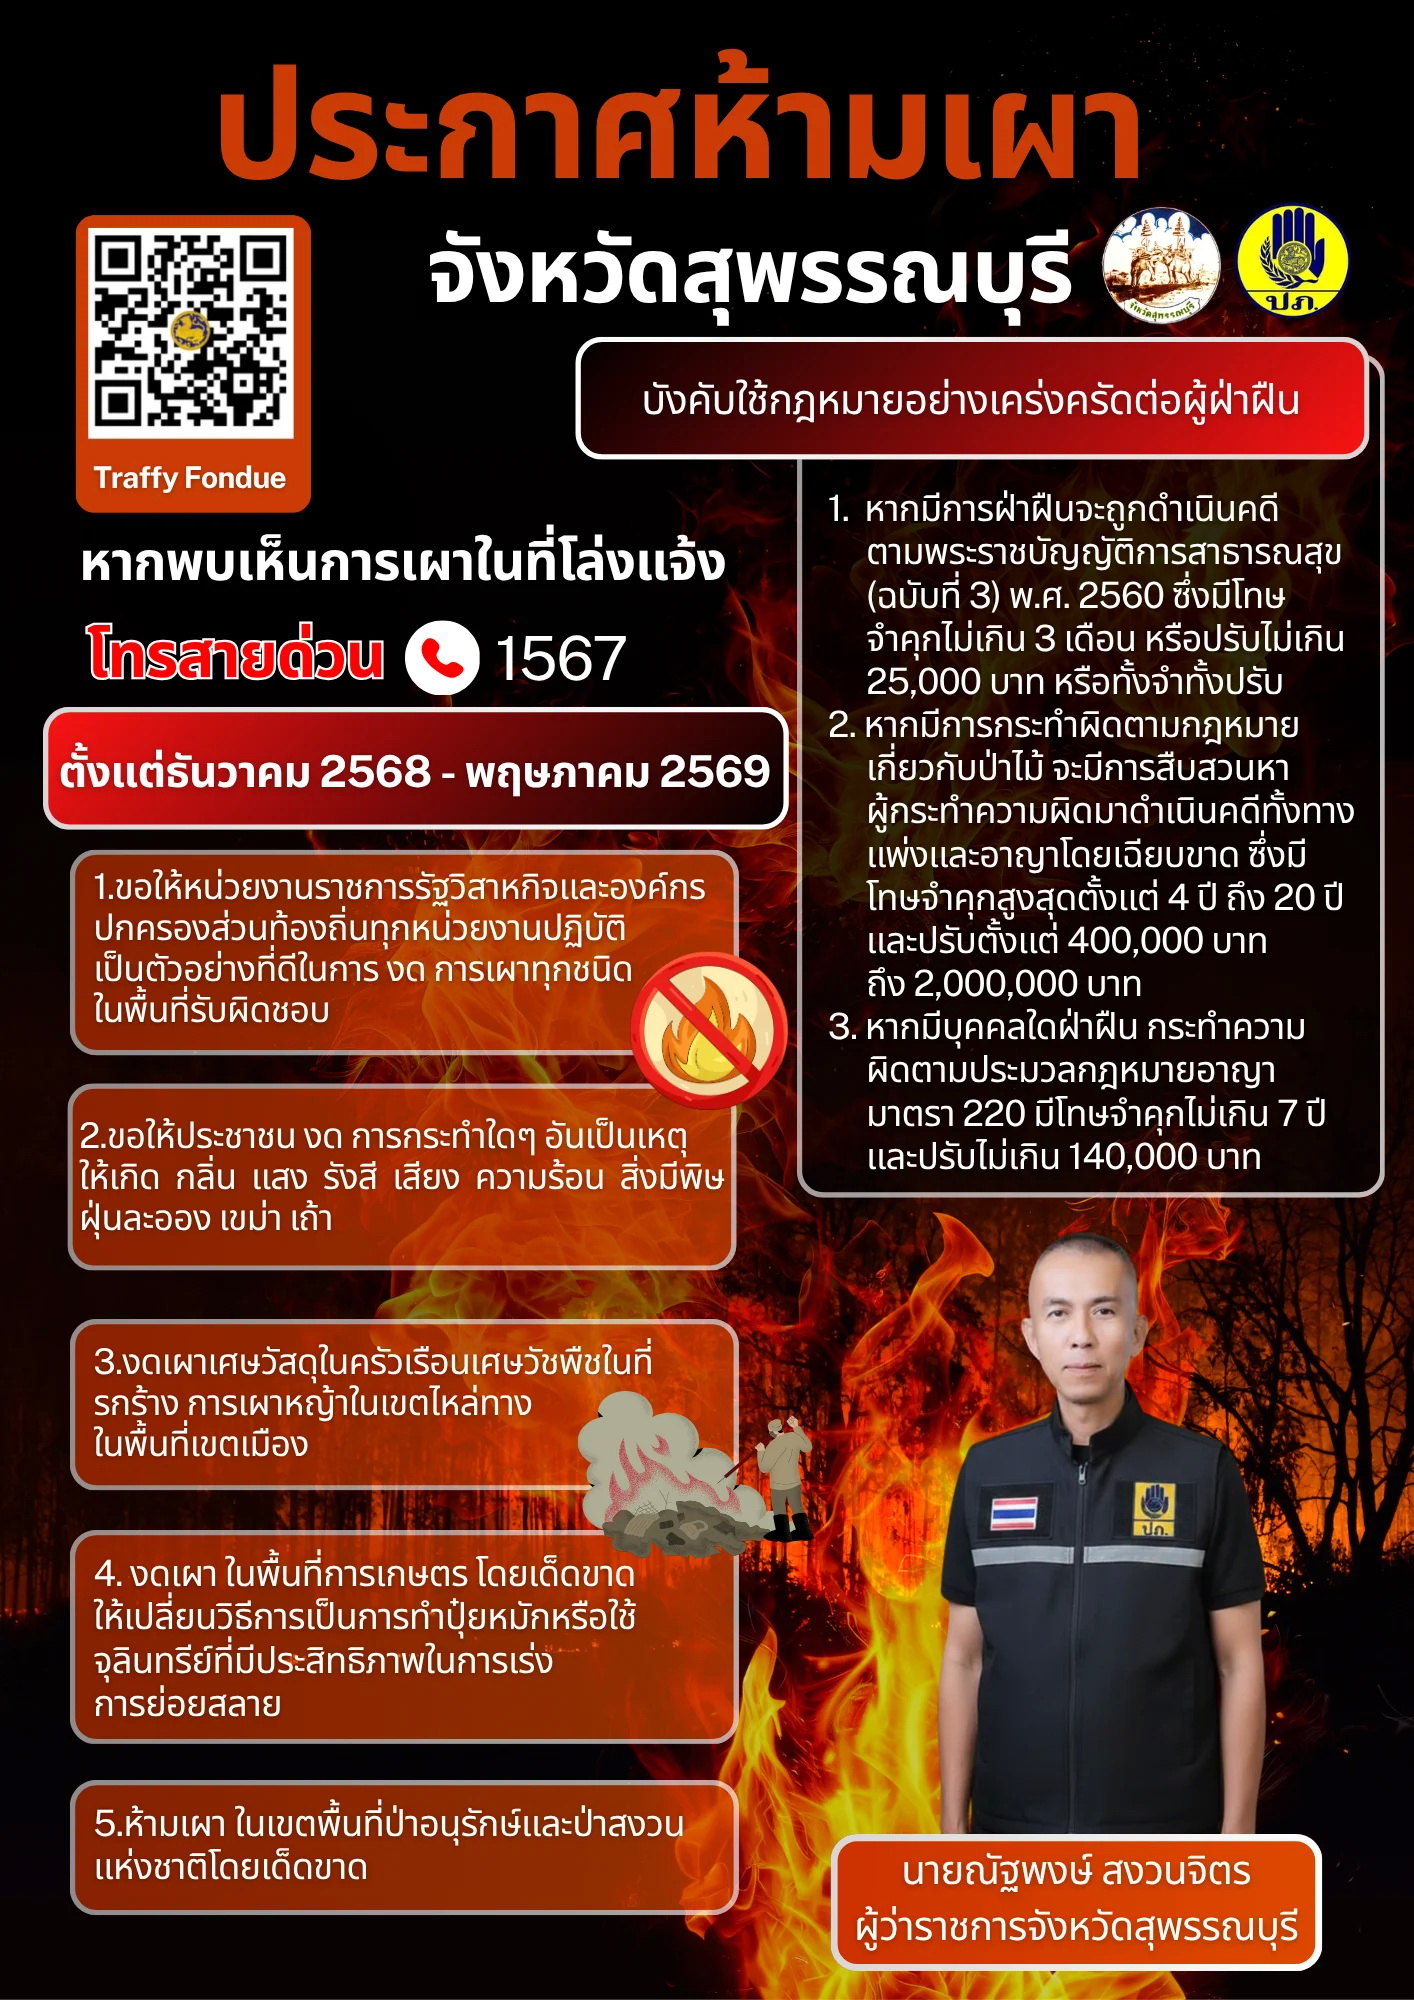 ห้าม "เผา" ไร่ นา และการเผาในที่โล่งทุกประเภท
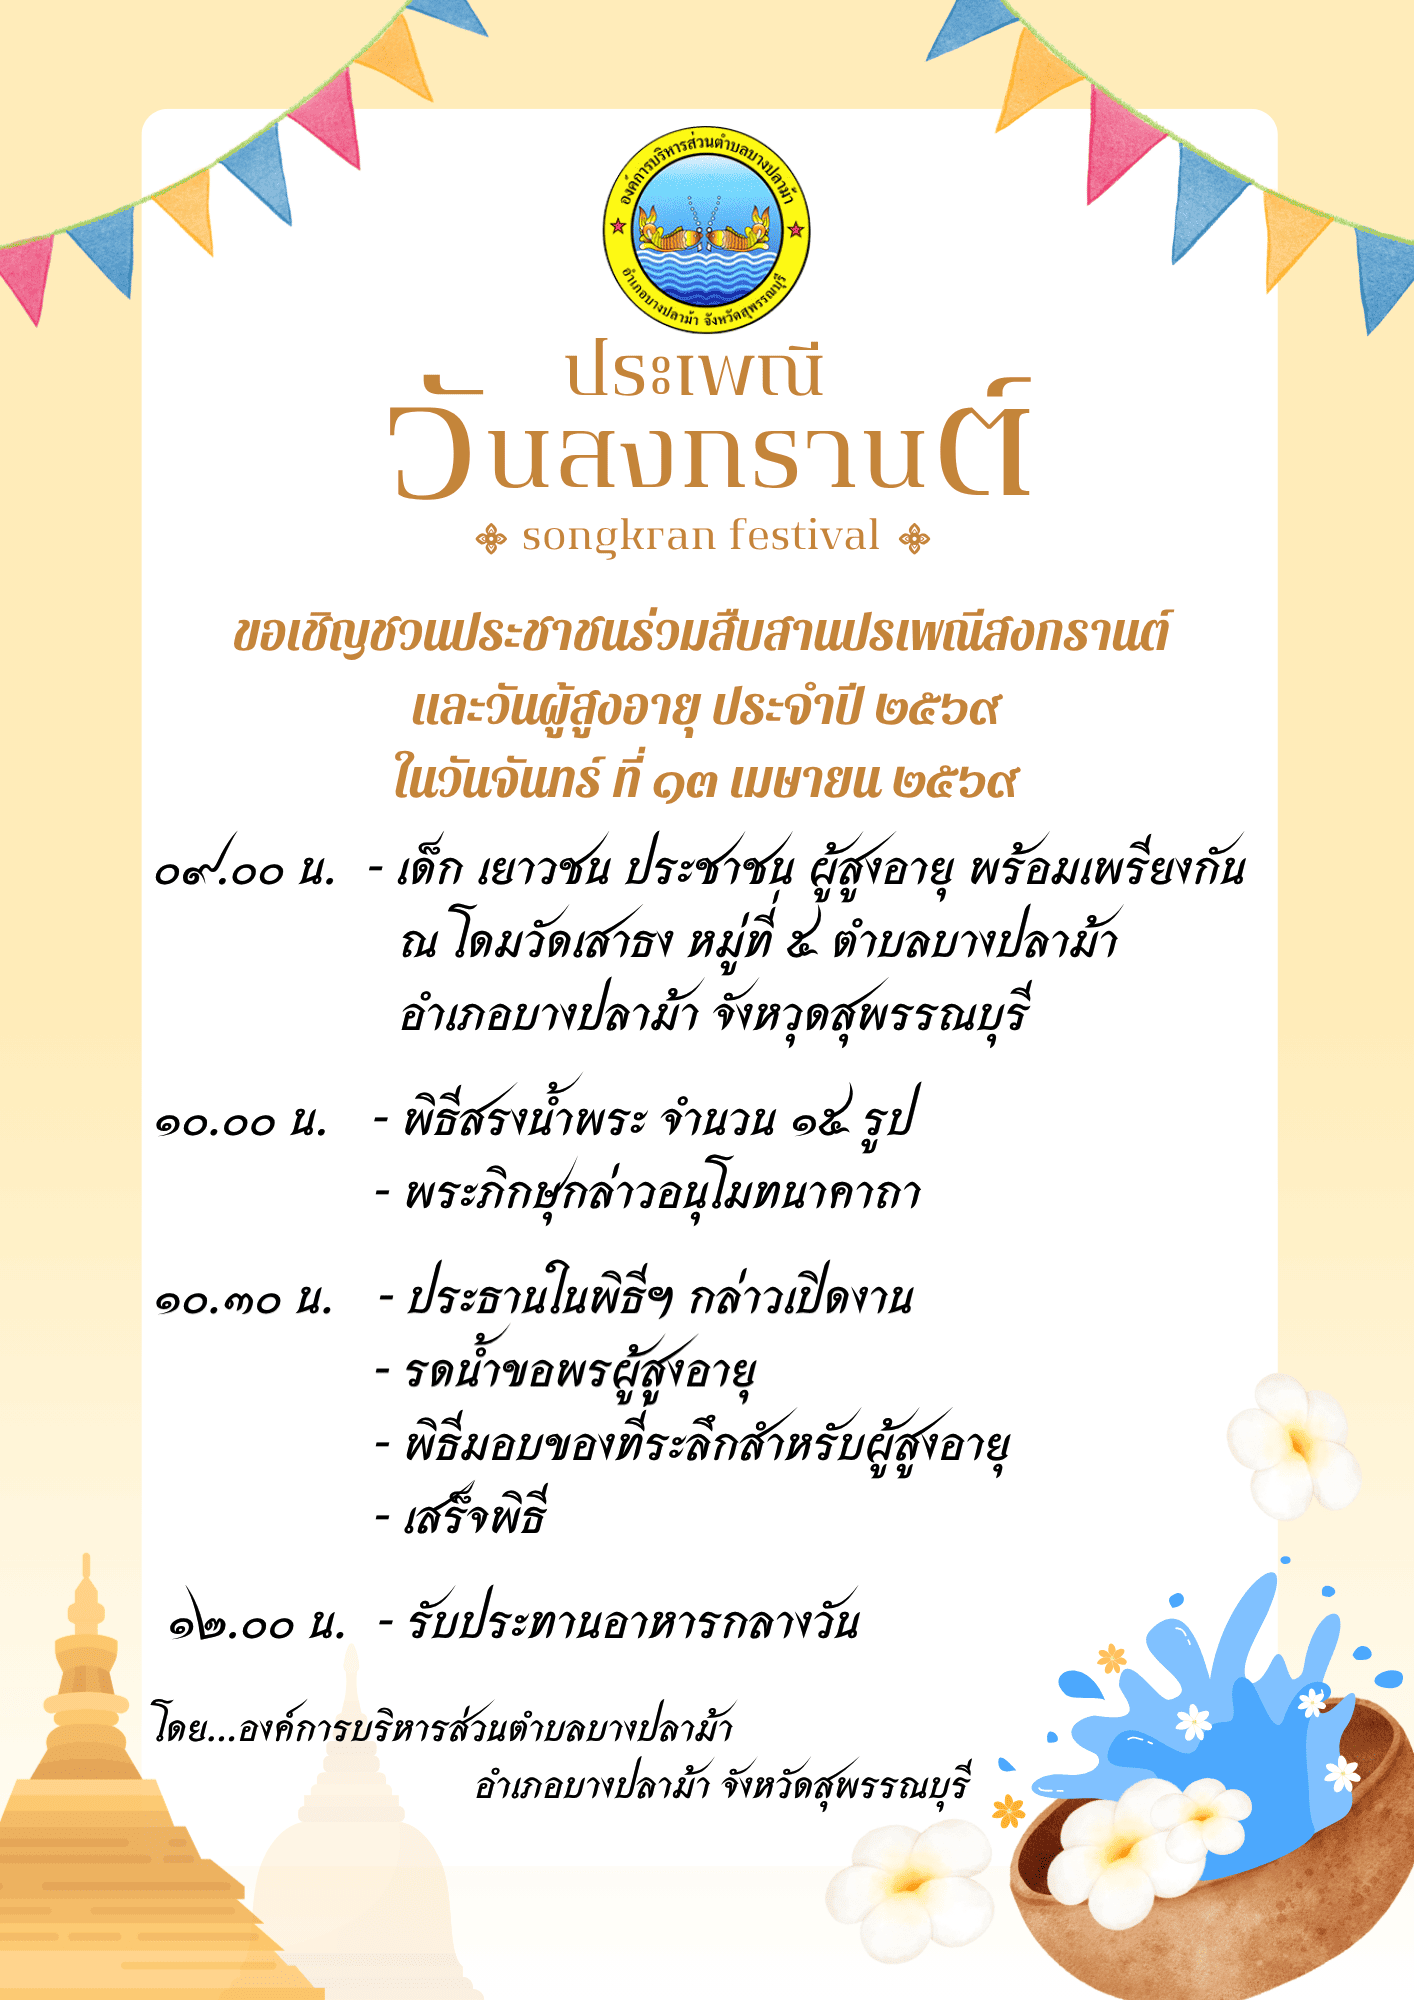 ประชาสัมพันธ์เชิญชวนประชาชนร่วมสืบสานประเพณีสงกรานต์ และวันผู้สูงอายุ ประจำปี 2569